【朝刊まとめ】2026年9月18日の金融市場動向と本日の世界3大市場着目点

【AI自動生成に関するご案内】
※本記事は生成AIを活用して各種金融・経済ニュースを自動収集・要約した速報レポートです。情報の正確性・完全性・即時性を保証するものではありません。投資判断等の最終決定は必ずご自身の責任で行ってください。
米トランプ前大統領によるFRBへの迅速な利下げ要求や米中首脳対話への期待感が交錯する中、世界の金融市場は政策金利の行方と地政学リスクの狭間で方向感を模索する展開となっています。国内では個人金融資産が過去最高の2519兆円に達するなど構造的な資金シフトの兆しが見られる一方、ウクライナ情勢の緊張継続がエネルギー・コモディティ価格への警戒感を維持させており、本日の東京市場は堅調な内需・インバウンド関連と金利・為替の変動を見極める慎重な姿勢が交錯するスタートとなりそうです。
1. 金融市場を動かす4大観点サマリー
マクロ経済・金融政策
金融政策・金利動向: トランプ前大統領がFRBに対して迅速な利下げを求めたことで、市場では将来的な米金融緩和ペースの加速観測が浮上しています。米長期金利の低下圧力がドル相場の重石となる一方、日米金利差縮小を意識した為替動向が輸出関連株のボラティリティを高める要因となっています。
経済指標の影響: 日本の家計が保有する個人金融資産が過去最高の2519兆円に達しました。新NISAなどを背景とした「貯蓄から投資へ」の資金シフトが継続しており、中長期的な国内株式市場への下値支持効果として意識されています。
地政学リスク・要人発言
国際情勢・政策動向: ウクライナ情勢ではロシア軍による首都キーウ州への攻撃が続く一方、ウクライナ側がロシア内陸部の物流インフラを標的とした攻撃を展開するなど、戦況の膠着とサプライチェーンへの影響が懸念されます。また、スウェーデンでの政権交代に伴う首相辞意など欧州の政治的流動性も注視されます。一方、米大統領による習近平国家主席訪米への異例の厚遇方針が報じられ、米中対立の一時的な緊張緩和期待が市場のリスク許容度を支えています。
要人発言の示唆: トランプ氏によるFRBへの利下げ圧力発言は、中央銀行の独立性に対する議論を再燃させつつも、株式市場にとっては緩和期待という観点から短期的には買い材料として受け止められる側面があります。
企業業績・個別テーマ
セクター動向・注目企業: 自動車セクターでは日産自動車が新型スカイラインを12月に発表する計画を明らかにし、ブランド再構築と技術力アピールへの期待が集まります。また、金融・ネット関連ではSBIホールディングスによるライブドア買収が伝わり、金融プラットフォームの機能拡張とメディア連携によるシナジー創出に注目が集まっています。
ビジネス・産業の変化: 四国初の「マリオット」開業計画など、地方都市における高価格帯インバウンド需要の取り込みが進んでいます。また、豪州による留学ビザ同伴規制など各国で移民・移動規制の見直しが進む中、人材・観光フローの変化が関連セクターに与える影響が注視されます。
投資家心理・市場データ
リスクセンチメント: 米利下げ期待と米中関係の改善期待が下値を支える一方、東欧を中心とした地政学的リスクが上値を抑える展開となっており、全体としては選別物色が主体の落ち着いたリスク選好姿勢となっています。
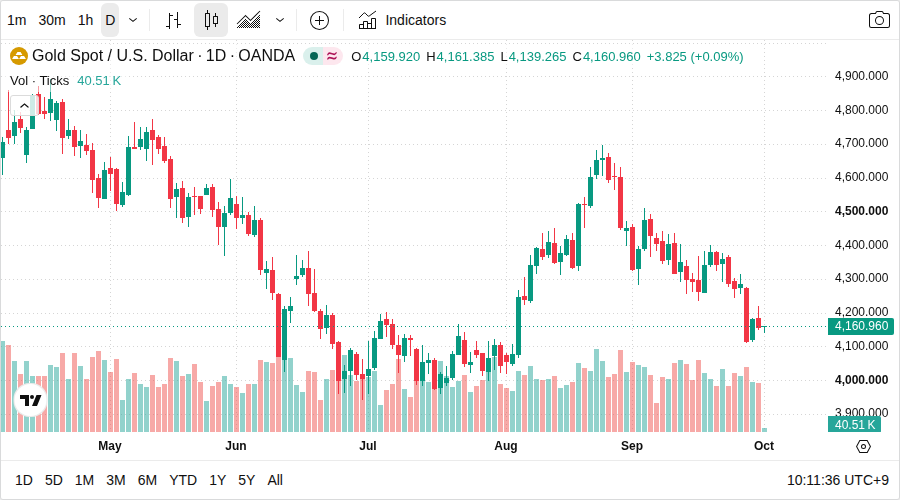
為替・コモディティの相関: 米利下げ観測を背景としたドル軟調基調と、中東・ウクライナ情勢を受けた原油・ゴールドなどの資源価格の底堅さが続いています。為替の円高リスクを意識しつつ、内需・インフラ・ディフェンシブ銘柄への資金シフトが継続しやすい環境です。
2. 本日(日本市場開始以降)の世界3大市場・着目ポイント
日本市場(前場寄り付き〜大引け)
寄り付き・前場の視点: 前日の米金利低下や米中融和期待を好感し、日経平均・TOPIXともに小幅高または底堅い寄り付きが予想されます。ただし、ドル円が上値の重い展開となる場合は、輸出主力株(自動車・精密等)に利益確定売りが出やすく、個人金融資産拡大の恩恵を受ける金融・資産運用関連やインバウンド・ホテル関連の内需株への資金流入が支えとなる見込みです。
日中の需給と焦点: 前場は九州新幹線の全線運転再開などインフラ正常化に伴う陸運・観光関連の押し目買いが期待される一方、後場は海外投資家の動向や先物主導の仕掛け的な売買に注意が必要です。大引けにかけては週末を意識したポジション調整の動きが想定されます。
ロンドン市場(欧州時間)
欧州時間の材料: スウェーデンの政権交代による北欧・欧州全体の政治的安定性への影響や、ウクライナ情勢に伴うエネルギーインフラへの懸念が欧州株式市場(DAX/FTSE等)の重石となる可能性があります。ユーロや英ポンドは米金利動向を見極めつつ、底堅い推移が予想されます。
ニューヨーク市場(米国時間)
米国時間の展望: トランプ氏の利下げ要求発言を受けた米長期金利の反応と、FRB高官らによる金融政策への言及が最大の焦点となります。主要ハイテク株の先物動向とともに、米中対話の進展期待が中国関連銘柄や半導体セクターのサポート要因として機能するかが注目されます。
※本記事は情報提供を目的としており、投資勧誘を目的としたものではありません。投資判断はご自身の責任で行ってください。
出典・引用:Yahoo!ニュース / 各社報道
https://news.yahoo.co.jp/pickup/6595545?source=rss
https://news.yahoo.co.jp/pickup/6595589?source=rss
https://news.yahoo.co.jp/pickup/6595658?source=rss
https://news.yahoo.co.jp/pickup/6595625?source=rss
https://news.yahoo.co.jp/pickup/6595646?source=rss
https://news.yahoo.co.jp/pickup/6595615?source=rss
https://news.yahoo.co.jp/pickup/6595645?source=rss
https://news.yahoo.co.jp/pickup/6595636?source=rss
https://news.yahoo.co.jp/pickup/6595585?source=rss
https://news.yahoo.co.jp/pickup/6595586?source=rss
http://www3.nhk.or.jp/news/html/20260808/k10015200231000.html
http://www3.nhk.or.jp/news/html/20260808/k10015192491000.html